Myセブン銀行-口座開設最短10分

スクリーンショット
詳細
- 評価
- 4.2
- バージョン
- 9.19.0
- 開発者
- SEVEN BANK, LTD.
銀行アプリを初めて使う人にとって、便利さより先に気になるのは「自分でも迷わず使えるか」だと思います。Myセブン銀行は、セブン銀行の口座をスマートフォンから管理したい人向けの金融アプリです。口座開設の入口から、残高や取引明細の確認、セブン銀行ATMでの入出金まで、日常のお金の操作をスマホにまとめられます。
私が使ってまず感じたのは、単なる残高確認アプリではなく、キャッシュカードを毎回持ち歩きたくない人のために考えられていることです。特に、外出先で急に現金が必要になったときや、財布を軽くしたいときに価値が出ます。一方で、セブン銀行を普段の口座として使わない人には、インストールしただけで大きなメリットを感じにくいでしょう。
最初に知っておきたいMyセブン銀行の役割
このアプリは、SEVEN BANK, LTD.が提供する公式の金融アプリです。無料で利用でき、対象年齢は3歳以上。Androidでは8.1以降に対応しています。公開日は2020年4月12日で、現在のバージョンは9.19.0です。アプリストアでは平均4.2の評価があり、評価件数はおよそ3万8千件、インストール数は100万以上に達しています。
数字だけを見るより大切なのは、何をアプリ内で完結できるかです。口座を持っていない人は開設手続きから始められ、すでに口座を持っている人は残高や入出金の流れを確認する場所として使えます。さらに、セブン銀行ATMでキャッシュカードを使わずに入出金できる点が、一般的な銀行アプリとの大きな違いです。
たとえば、仕事帰りに現金が必要になったのに、カードを自宅に置いてきた場面を考えてみてください。スマートフォンにアプリを準備しておけば、ATMの前でアプリ側の操作を進め、カードなしで取引する流れに移れます。カードをなくしたときの代用品として常に頼れる、とまでは考えないほうがよいですが、普段から財布の中身を減らしたい人には実用的です。
反対に、複数の銀行口座を一つの画面で比較したい人、投資や家計簿までまとめて管理したい人には、総合的な家計管理サービスのほうが合う場合があります。Myセブン銀行の中心は、セブン銀行口座とATMをスマホで扱いやすくすることです。目的をそこに絞ると、できることと期待しすぎてはいけないことが見えやすくなります。
インストール後に焦らないための準備
初回起動の前に、本人確認に使うものと、口座開設をするか既存口座を連携するかを決めておくと進めやすくなります。口座開設目的なら、途中で席を立たなくて済むよう、明るく落ち着いた場所で始めるのがおすすめです。スマートフォンのカメラを使う場面があるため、レンズを軽く拭いておくと読み取りでつまずきにくくなります。
ここで重要なのは、最初からATM操作を試そうとしないことです。口座開設前の人と、すでにセブン銀行口座を持っている人では進む道が違います。自分の状態に合った入口を選び、画面に表示される案内を一つずつ確認するほうが、途中で戻る回数を減らせます。
入力するときは、氏名や住所の表記を普段の記憶だけで済ませず、本人確認書類と見比べながら進めるのが安全です。金融アプリでは、漢字の違いや住所の省略が後の確認に影響することがあります。急いで最短時間を目指すより、最初の入力を正確にするほうが結果的に早く終わります。
口座開設を始める人が意識したい流れ
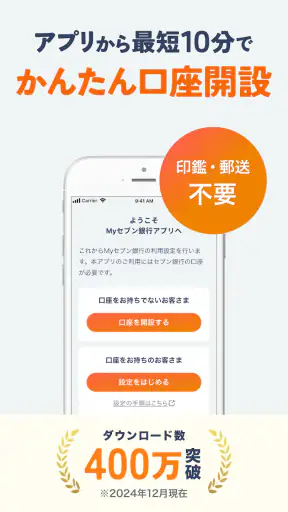
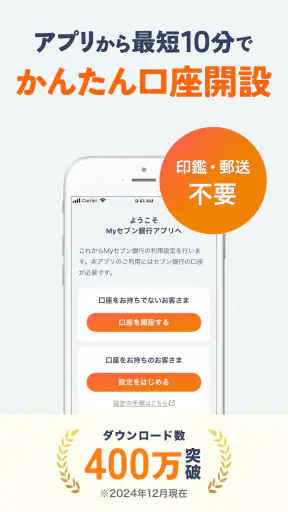
口座開設を選ぶと、本人情報の入力や確認の手順を進めることになります。ストアでは最短10分での口座開設が案内されていますが、これは準備が整い、入力内容にも問題がない場合の目安として受け取るのがよいでしょう。本人確認書類の状態や入力内容によって、体感時間は変わります。
私なら、途中で通知を確認したり別のアプリへ移動したりせず、手続きが終わるまで一気に進めます。画面を閉じてしまうと、どこまで進んだか分からなくなりやすいからです。もし読み取りがうまくいかない場合は、書類を机の上に置き、反射や影が入らない位置にスマートフォンを持ち替えるだけで改善することがあります。
初めての人が不安になりやすいのは、入力が終わった時点で口座がすぐ使えると思ってしまうことです。金融サービスでは、申込み、本人確認、利用開始という流れを分けて考える必要があります。アプリの画面に表示される状態を確認し、完了した操作と、これから待つ操作を混同しないようにしてください。
すでに口座を持っている場合は、口座開設の入口ではなく、既存口座を利用するための案内を選びます。ここでも、暗証情報を何度も試すより、入力欄の種類をよく確認するほうが大切です。パスワードと暗証番号を同じものだと思い込むと、不要なやり直しにつながります。
最初の成功体験は残高確認から
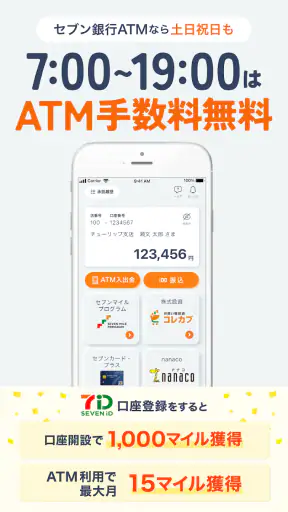
設定が終わったら、最初に残高を確認してみるのがおすすめです。これは操作が比較的分かりやすく、アプリが自分の口座情報を正しく表示できているかを確かめる基準になるからです。表示された金額を見るだけでなく、最後の取引明細も開いて、いつの入出金が反映されているかを確認すると安心できます。
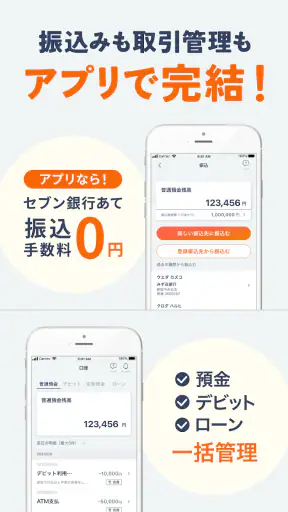
残高と取引明細は似ているようで役割が違います。残高は現在の金額を把握するためのもの、明細はその金額になった理由を追うためのものです。家賃や通信費の引き落とし後に残高だけを見ると、「なぜ減ったのか」が分からないことがあります。明細まで見る習慣をつけると、口座の動きを早く理解できます。
私が特に便利だと感じるのは、ATMへ行く前に残高を確認できる点です。現金を引き出す必要がある日に、口座残高が足りるかを先に見ておけば、ATMの前で予定を変更することがありません。給料日直後や引き落としが重なる時期には、残高だけでなく直近の明細も確認してから出かけると、思い込みによる失敗を防げます。
カードなしのATM操作を使うときの考え方
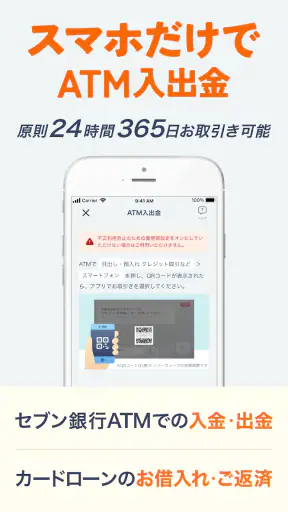
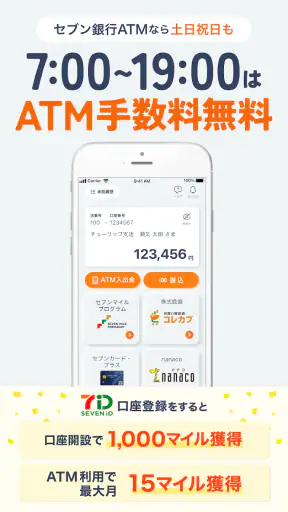
セブン銀行ATMでの入出金をキャッシュカードなしで行える機能は、このアプリの中心的な魅力です。ただし、最初から人の多い場所で試すより、時間に余裕があるときに画面の案内を読みながら使うほうが安心です。ATM操作とアプリ操作を交互に行うため、急いでいると確認を飛ばしやすくなります。
実際の場面では、ATMの前に立ってからスマートフォンを取り出すより、先にアプリを開いて必要な操作を確認しておくほうがスムーズです。スマートフォンのロック解除、通信状態、電池残量も事前に見ておきたいところです。カードが不要でも、スマートフォンが使えなければ取引は進められません。
ここには明確なトレードオフがあります。カードを持たずに済む便利さがある一方、ATMの前でスマートフォンを操作する時間が増えます。後ろに人が並んでいると焦りやすいので、初回は空いている時間帯を選ぶのが現実的です。慣れれば財布からカードを探す手間は減りますが、スマートフォンを忘れた日はこの方法に頼れません。
現金を頻繁に使う人ほど、この機能を日常の予備手段として活用できます。たとえば、近所への買い物ではカードを持たず、必要なときだけATMを使う運用です。ただし、カードそのものを完全に処分するのではなく、スマートフォンの電池切れや故障に備えて別の支払い手段を残しておくのが安全です。
残高と明細を生活の確認作業に変える
このアプリを入れた直後は、残高を一度見て終わりにしがちです。私なら、固定費の引き落とし後、給与や入金の後、現金を引き出す前という三つのタイミングで確認します。毎日何度も見る必要はありませんが、お金が動く前後に見ると、口座の状態を把握しやすくなります。
明細を見るときは、金額だけでなく日付と取引の種類に注目してください。記憶にない動きがあった場合、すぐに結論を出さず、まず同じ日に予定していた支払いがないかを確認します。家族が使った、定期的な引き落としだった、といったケースもあります。それでも心当たりがなければ、アプリ内の案内やセブン銀行の問い合わせ窓口を確認するという順番が落ち着いています。
一つの口座を生活費専用にしている人にも向いています。入金と支払いの流れが比較的見やすく、現金を使った後の残高も確認できます。一方、複数口座の資産を横断して見たい人は、Myセブン銀行だけでは管理の中心を一つにまとめにくいでしょう。その場合は、別の家計管理アプリを併用し、セブン銀行側では正確な明細確認に集中する使い方が現実的です。
初めて使う人が戸惑いやすいポイント
最初に混乱しやすいのは、「口座を作るアプリ」と「口座を管理するアプリ」の両方の役割があることです。まだ口座を持っていない人は開設から入り、すでに口座を持っている人はログインや利用設定から始めます。友人に勧められて入れた場合でも、自分がどちらに該当するかを先に整理すると、表示される案内を理解しやすくなります。
次に、ATMでカードが不要になることと、スマートフォンだけであらゆる銀行サービスが使えることは別です。カードなしの入出金は便利ですが、対応するATMや画面の手順に従って操作する必要があります。別の銀行のATMで同じように使えると決めつけず、セブン銀行ATMで利用する機能として覚えておくのが安全です。
ログイン情報を忘れたときも、推測で何度も入力しないほうがよいです。金融アプリでは安全のために入力回数が関係する場合があるため、画面の再設定や確認の案内を読むのが基本です。スマートフォンを買い替える予定がある人は、買い替え前に現在の利用状態と再設定に必要な情報を確認しておくと、移行時の不安を減らせます。
また、通知だけを見て取引を判断するのもおすすめしません。通知は見落としたり、後から探しにくかったりします。大事な確認はアプリを開いて残高と明細を直接見ること。特に引き落とし後の金額を確認したいときは、通知の文面だけでなく口座画面まで進む習慣が役立ちます。
他の銀行アプリやカード利用との違い
一般的な銀行アプリと比べると、残高や明細をスマートフォンで確認する部分は共通しています。違いがはっきりするのは、セブン銀行ATMでカードなしの入出金を目指せる点です。カードを必ず持ち歩く使い方に慣れている人には小さな差に見えるかもしれませんが、財布を持たずに出かける人には大きな差になります。
キャッシュレス決済だけで生活している人なら、そもそも現金の入出金機能を使う機会は少ないかもしれません。その場合は、残高と明細を確認するための公式アプリとして評価することになります。逆に、現金を使う場面が多く、近くにセブン銀行ATMがある人ほど、カードなし操作の恩恵を受けやすいです。
紙の通帳やATMでの確認と比べると、外出先で口座の状態を見られるのが利点です。ただし、紙の記録を手元に残したい人にとっては、アプリ画面だけの管理がしっくりこない可能性があります。家計簿を細かく分類したい人にも、専用アプリのほうが向いています。Myセブン銀行は、口座の正確な状態を素早く確認し、ATM利用へつなげる道具として使うのが最も自然です。
私ならこう使う、という日常の運用
私なら、給料などの入金があった日に残高と明細を確認し、近い日に予定されている支払いを頭の中で整理します。その後、現金が必要な週だけATMのカードなし入出金を使います。毎回アプリを細かく操作するのではなく、お金が動くタイミングに絞ることで、便利さと確認の手間のバランスを取ります。
旅行や遠出の前にも役立ちます。現金を多めに用意するか迷うとき、出発前に残高を確認し、必要な分だけATMで準備するという使い方です。カードを別の財布に入れたままでもスマートフォンで対応できる可能性があるため、荷物を減らしたい人には安心材料になります。ただし、電池切れ対策としてモバイルバッテリーや別の支払い手段を用意しておくと、アプリだけに依存せずに済みます。
家族に口座の残高を見せる必要がある場合は、スマートフォンをそのまま渡すのではなく、自分で画面を操作して必要な情報だけ確認するほうが安全です。金融アプリは、便利さと同じくらい端末の扱いが重要です。画面ロックや端末の紛失対策を普段から整えておくことが、カードを持たない運用の前提になります。
向いている人と、別の選択肢を考えたい人
Myセブン銀行が特に向いているのは、セブン銀行口座を日常的に使う人、セブン銀行ATMを利用する機会が多い人、財布やカードをできるだけ軽くしたい人です。口座開設から管理までをスマートフォン中心に進めたい人にも、入口が分かりやすくまとまっています。
一方で、銀行をまたいだ資産管理、投資商品の確認、支出の自動分類などを一つのアプリで行いたい人には、別の金融管理サービスのほうが合います。セブン銀行口座をほとんど使わない人も、インストールするだけでは利点が増えません。自分が必要としているのが「セブン銀行口座の操作」なのか、「家計全体の管理」なのかを決めてから選ぶのがよいでしょう。
評価が平均4.2で、多くの利用者に使われていることは安心材料の一つです。ただし、評価の高さだけで自分に合うとは限りません。ATMを使う頻度、現金を持ち歩く習慣、複数口座を管理する必要性によって満足度は変わります。私は、セブン銀行を生活の中心または現金の出入口として使う人にこそ、試す価値があると感じます。
最初の一歩から次の習慣へ
初めて使うなら、まずアプリを起動し、自分が口座開設をするのか、既存口座を管理するのかを選びます。次に本人情報や利用設定を落ち着いて進め、完了後は残高と最新の取引明細を確認します。最後に、時間に余裕のある日にセブン銀行ATMでカードなしの入出金を試す。この順番なら、機能を一度に覚えようとして混乱しにくくなります。
私の結論は、Myセブン銀行は「セブン銀行口座をスマートフォンで身近にする」ことに焦点が合った、実用的な金融アプリです。特に、残高確認とATM利用を一つの流れで考えられる点が便利です。反面、家計全体を分析するアプリではないため、目的を広げすぎると物足りなさを感じます。
口座開設を考えている人は、最短時間だけを目標にせず、本人確認書類を手元に置いて正確に進めてください。すでに口座を持っている人は、まず明細確認を習慣にし、その後でカードなしATMを試すのがおすすめです。最初の成功は、残高を確認して自分の口座の状態を理解すること。そこから必要なときだけATM機能を使えば、このアプリの良さを無理なく実感できます。
無料で始められるため、セブン銀行を使う予定が明確な人なら導入のハードルは低いです。私は、現金を使う生活とスマートフォン中心の管理を両立したい友人には勧めます。ただし、他行を含む総合的な資産管理を求めるなら、Myセブン銀行を主役にするのではなく、目的に合った別のサービスと使い分けるのが賢い選択です。


